毎月きちんと積み立てているのに、貯金が増えている実感がない。
そんな夜を、私も何度も過ごしました。
共働きで、子どもがいて、時間もない。その状態から「いつでも会社を辞められる自分」になるまで、12年かかりました。
その過程で、私が特に意識したのが貯蓄率です。
大切なのは、貯蓄額ではなく「収入のうち、何%を投資に回せているか」という割合でした。
この記事では、FIREまでの12年間で実際にやったことを順番に書いていきます。
転職で収入を上げた。ゆるんでいた生活費を半分に減らした。そして、今も続けている考え方まで。
きれいごとは書きません。私は、死ぬほど働きました。
でも、すべてを我慢したわけでもありません。
「これだけは削らない」というものを決めながら、12年間を走り続けました。
- 貯金が増えている実感のない共働き世帯
- 子どもがいるとFIREは無理だと感じている方
- 節約に疲れてしまった方
- 定年まで働き続けることに不安のある方
- FIREしたいけれど、何から始めればいいかわからない方
先に、12年でやったことの全体像をお見せします。
- 周りに反対されても、好きな仕事に出会うまで転職した
- 生活費を定期的に見直した
- 必要のない支出を、ストレスを感じない範囲で削減した
- パートナーとは結婚前にライフプランを作成した
- 教育費は生活費と別枠で、交際中から積み立てた
FIREに必要な貯蓄率の目安
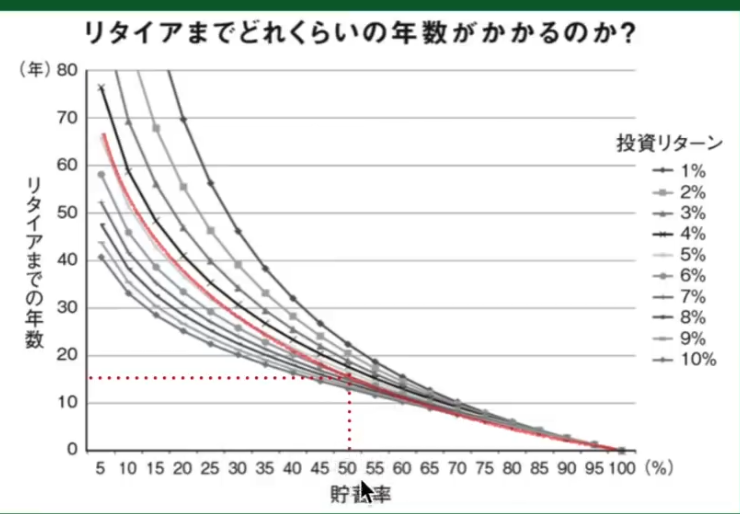 【画像】FIRE 最強の早期リタイア術を元に作成
FIREまでの年数を決めるのは、貯金の金額ではありません。
収入のうち何割を貯められているか。つまり貯蓄率です。
年収が高くても、そのぶん使ってしまえば資産はなかなか増えません。
逆に収入が平均以下でも、一定の割合を投資に回せる人は着実にFIREに近づいていきます。
私が12年かけて実感したのは、この「割合」の重要性でした。
貯蓄率とFIREに必要な年数
私は、貯蓄率50〜70%を長年、維持してきました。
なお、貯蓄率は額面ではなく手取りで計算します。実際に使えるお金を基準にしたほうが、家計の実態をつかみやすいからです。
一般的な試算では、貯蓄率50%を保てば15年前後でFIREの水準に届くとされています。
これが70%になると、10年を切ることもある。逆に10%なら、40年以上かかる計算です。同じ収入でも、割合ひとつでゴールまでの距離がまるで変わります。
| 貯蓄率 | FIREまでの年数 |
|---|---|
| 10% | 40年以上 |
| 30% | 25年前後 |
| 50% | 15年前後 |
| 70% | 10年以下 |
このように貯蓄率が高くなるほど、FIREまでの期間が大幅に短くなることが示されています。
※運用の成績によって前後します。あくまで方向感をつかむための目安としてご覧ください。

私は、手取りの半分以上&ボーナス全額を株式投資へ。
日本の平均貯蓄率との差
一般的な家庭の貯蓄率は、10%台から20%程度と言われています。
貯蓄率50%と聞くと、とんでもない話に思えるかもしれませんが、私にとっては苦労せずに自然と達成できた結果です。なので、一度もつらいと思ったことはありませんでした。
何事もストレスを感じたら、続かないので😉
貯蓄率を上げることは大事ですが、上げることそのものが目的になると続きません。
いつFIREして、何をしたいのか。
目標の貯蓄率を達成するには、節約を頑張るのか、収入を上げるのか。自分が得意な方法で少しずつ努力することが大事だと思います。
貯蓄額ではなく貯蓄率を見る理由
「いくら貯めたか」だけを見ると、他人と比較しにくいですよね。
2000万円で十分な人もいれば、1億円あっても足りない人もいます。
住む場所、家族構成、住宅費、教育費、趣味。
必要なお金は、人によってまったく違います。
一方、貯蓄率は「今の収入のうち、どれだけ自由を買うために回せているか」を見る数字です。
もちろん、貯まった金額も大事です。
ただ私は、それと同じか、それ以上に貯蓄率を大事にしてきました。
おすすめの本
この記事で紹介した貯蓄率の考え方は、この本から学びました。
貯蓄率が上がらない本当の理由
節約が得意な私も、昔は苦労しました。
給料が少ないうちは、どれだけ切り詰めても貯蓄率を上げるのは難しい。
これは精神論ではなく、算数の話です。
まずは収入を上げる。そのうえで支出を整える。
貯蓄率が上がらない人は、たいていこの順番が逆になっています。
私自身、年収100万円以下だった時は貯蓄なんてできませんでした。
たんぽぽ食べるような生活をしても、資産運用の「し」の字も思いつきませんでした。笑
株式投資を始めることができたのは、3回の転職を経て、年収が平均以上になってからです。
節約だけで届かない限界
手取り20万円の人が5万円を削るのは、生活を壊しかねない挑戦です。
一方、手取り40万円の人にとって、同じ5万円はそこまで大きな負担ではありません。
同じ「5万円の節約」でも、難易度がまったく違う。
ここに気が付かないまま家計簿とにらめっこしても、努力のわりに数字が動かず途中で嫌になってしまいます。
もし今、貯蓄率が上がらずに悩んでいるなら、まず、1か月の手取り収入と支出を書き出してみてください。
数字が見えなければ、どこを直せばいいのか判断できません。
書き出したら、金額の大きいものから手をつけてください。
ただし収入が少ないうちは、節約にこだわりすぎないこと。
支出を削るより、収入を増やす方法を考えるほうが効きます。
収入を上げる転職という選択
- 1社目:年収70万円
- 2社目:年収100万円
- 3社目:年収600万円
- 4社目:さらに上がる
初めて働き始めた頃、私の年収は70万円でした。
そこから、IT企業へ転職。
さらに製薬会社に転職。
そしてまた転職。
最初から年収が高かったわけではありません。3回転職しています。
業界も職種も、そのたびに変えました。
その結果、収入は大幅に増えました。
合わないと感じた環境に、しがみつかない
転職のたびに、周りからは反対されました。
「もったいない」
「次が決まってからにしなさい」
「根性がない」
そんなことを言われましたが、それでも迷わず辞めました。なぜなら、毎日取り組む仕事が楽しくないと、人生そのものがつまらなくなるから。
自分の心に素直に従った結果、自分に合ったMRという仕事に出会えました。もしあのとき周りの声に従っていたら、収入も貯蓄率もここまで上げられなかったかもしれません。
- 節約だけでなく、収入を上げる
- 同じ節約額でも、難易度は収入で変わる
- 合わない環境からは、早めに離れる
出産までの貯蓄率を支えた働き方
ここは正直に書きます。笑
私の貯蓄率を支えたのは、立派な家計管理ではありませんでした。
そもそも、お金を使う時間がなかったのです。
土日も休まず、毎日16時間以上働きました。この16時間は、すべて本業です。副業ではありません。さらに夜や週末には、講演会や学会にも足を運んでいました。
そんなことが続けられたのはとても楽しかったからです。やっと見つけた好きな仕事だったので、自主的に働きました。
好きな仕事を好きなだけやる。
頑張れば評価され、給料も上がる。
まさに好循環でした。若さとやる気に満ち溢れていた時期です。笑
こんな生活なので、平日に買い物へ行く時間も、外食をする余裕もありません。週の半分以上は出張でホテル暮らし。自宅に帰っても寝るだけなので、小さい部屋で十分でした。その結果、使わずに済んでいた、というのが実際のところです。
忙しさは、意図しない形で貯蓄率を押し上げました。
しかし、いいことばかりではありません。得るものがあれば失うものがあります。私の場合は、健康と引き換えでした。
40歳のときに心身を壊しました。楽しいからと働き続けても、ある日突然、体が悲鳴をあげます。食事・運動・睡眠。当時は大事にしていませんでした。健康は失って初めて大事さに気がつくと言いますが、本当にその通りです。
やりたいことをやり切ったので後悔はしていませんが、反省はしています。今では、体を労わりながら暮らしています☆
仕事9割 遊び1割
働きっぱなしと言いましたが、すべてを削ったわけではありません。
ゴールデンウィークや年末年始のまとまった休みには、年に4回以上、海外旅行を楽しみました。趣味のヨットも続けています。
私は、「すべてを我慢しなければFIREできない」とは思っていません。
むしろ、自分にとって大切なものまで削ると、長続きしないと思います。
私の場合、仕事に9割、遊びに1割。その1割だけは最後まで手放しませんでした。
- 年4回以上の海外旅行
- 月に数回のヨット
この2つだけは削らないけど、それ以外はスパッと割り切りました。友達付き合いも恋愛もせず、結婚も諦めていました(結局このあと縁があり電撃入籍をしましたが)。その代わり、仕事で出世し、収入を増やし、FIREにたどり着きました。
今振り返ると、かなり偏った生き方だったと思います。
だからこそ、同じ方法をおすすめするつもりはありません。
もっと穏やかにFIREを目指していい。
自分に合うやり方は、人それぞれだと思います。
FIRE前にゆるんだ生活費の見直し
ここからは、FIREする前の話です。
結婚してからは一瞬、気がゆるみました。
ある時に計算したら、思っていたより、ずっと使っていたのです。
実際にストレスなく削減できたもの
油断すると、すぐに支出が膨らむんですよね。汗
「このままではFIREできない」と思い、夫婦で家計を見直しました。
結果、生活費はちょうど半分まで減らせました。手をつけたのは、毎月かならず出ていく大きなお金です。
・家
・車
・通信費
・保険
・食費(外食も)
・サブスク
一度見直して、予算を決めれば効果が続きます。
細かい節約よりも、大きな支出から見直す方が効果的です。
半分に減らしても、つらさを感じませんでした。生活の満足度も下がりませんでした・理由は単純です。減らした分は、もともと必要ではないお金だったから。惰性で払っていたものが、それだけあったということです。
見直し例
・家・・引越しや家賃交渉
・滅多に乗らない車を売却・・自転車の方が自分達の生活に合っていた
・3大キャリアから格安SIMに乗り換え・・通信に不満なし
・TVを処分・・見ないからなくても困らない。NHK解約。
・保険の見直し・・車の保険は、車体を売却後に解約。家の保険は、年2万円から3千円に。
・使っていないサブスク達を解約・・契約していることも忘れていた
・食費・・スーパーへ買い物は週3回まで。外食はせず自宅でパーティ。
人の欲には限りがありません。
だからこそ、身の丈に合った贅沢を時々楽しむ。それくらいが、ちょうどいいと思っています。
もともと物は少ないほうで、無ければ無いで工夫する性格です。お金がなかった時期には、テント暮らしをしていたこともあります。かわいそうと言われることもありましたが、私はめちゃくちゃ楽しかったです!まじで。
むしろ管理する物が減って、身軽になったと感じていますし、今でもミニマリストに近い生活をしています。
モノが増えると、
❎掃除の手間が増える。
❎出費は増える。
❎自由な時間が減る。
❎いろいろ考えて疲れる。
など、デメリットが多いと感じます。
家族にも協力してもらい、物を減らすと、お金だけでなく時間も増やしてくれます。
FIRE達成までの逆算方法
FIRE生活を楽しむためには先に「どんな人生を送りたいか」を決めて、そこから逆算することが大切です。
いくら貯めればいいのかは、どんな暮らしをしたいかで変わります。
FIREすることが目的になってしまうと、達成した後で充実した時間を過ごせなくなってしまいます。だから私は「FIREしたら何がしたいのか?」を意識しました。
そもそも、理想の生活にFIREは必要なのか?しっかり考えることが大事です。
生活費の25倍という目安
FIREに必要な資産は、1年の生活費の25倍が目安とされています。これは、年間生活費の約4%を取り崩すという考え方をもとにしたものです。
ただし、25倍あれば誰でもFIREできるわけではありません。税金、社会保険、インフレ、運用利回り、相場下落、寿命、教育費なども考える必要があります。あくまでFIREを考えるためのスタート地点として使うのがいいと思います。
生活費が下がれば、必要な資産も大きく下がります。だからこそ、無理のない範囲で支出を見直すことには大きな意味があります。
ただし、この25倍には子どもの教育費は入っていません。子どもの教育費は、結婚前から別枠でこつこつ積み立ててきました。生活費のための資産とは、はっきり分けています。
同じ資産として考えてしまうと、いざ教育費が必要になったときにFIRE計画が狂うからです。
「暮らしのお金」と「子どものお金」は別。これは今も守っているルールです。
では、いくら見積もるか。
我が家は、少し多めにしています。
| 時期 | 想定 |
|---|---|
| 小学校・中学校 | 習い事・旅行 |
| 高校・大学 | 私立+一人暮らし |
実際の進路は、その時々で変わります。少なく見積もって足りなくなるより、多めに見ておくほうが安心だからです。
私がたどった順番は、次のとおりです。
1、どんな暮らしを送りたいかを決める
2、その暮らしにいくら必要かを出す
3、年間生活費を25倍して目標額にする
4、今の貯蓄率で何年かかるか計算する
5、足りなければ収入か支出を動かす
頭ではわかっているけど、実際にやると難しいことです。FIREにたどり着く過程で私が一番意識したのは、貯蓄率でした。
子どもがいても貯蓄率は上げられるのか
上げにくい時期です。
我が家は小学生の子どもがいてもFIREできましたが、私の周りで、同じようなFIRE仲間に会ったことがありません。
私が達成できたのは、
✅子供が産まれる前から貯蓄率50〜70%をキープした
✅結婚前に夫婦でライフプランを作成した
✅子供が小学生になる前までに生涯の教育資金を貯めた
のが理由だと思います。
ポイントは、結婚相手とは価値観を共有しておくこと。将来を設計し、貯められる時期にしっかり貯めること。
我が家は共働きで、生活費は基本的に折半です。
ただ、一時的に収入の差が開いて、半分を払うのが難しくなった時期もありました。そういうときは、収入の割合に応じて負担しています。
たとえば夫の年収200万円・妻の年収100万円で、生活費が18万円なら、夫が12万円・妻が6万円。
無理なく続けられる形に、その都度変えるのがいいと思います。
例えば、私は結婚式にあまり興味がないので、身内だけで手作りのパーティを開催🎶 浮いた数百万円が株に変わりました。笑

夫婦でお互いの価値観と向き合い、欲望に優先順位をつけよう
まとめ FIREは目的ではなく手段
12年を振り返って言えるのは、貯蓄率は根性ではなく、順番で決まるということです。
- 理想の人生を考える
- 転職で自分の市場価値を高める
- 大きな支出から見直す
- 楽しみはすべて削らず、残す
- 教育費は生活費と別枠で準備する
私はテント生活を経て、死ぬほど働き、2020年にFIREしました。
でも、今振り返ると、もっと穏やかに進む方法もあったと思います。
FIREは競争ではありません。10年で達成しても、30年で達成してもいい。
なりたい人生があって、そこに向かって進んでいるなら、達成時期はそれほど重要ではありません。
大切なのは、「いくら持っているか」だけではなく、「どんな人生を送りたいのか」を自分で決めること。
そのための選択肢のひとつが、FIREだと思っています。
あわせて読みたい
貯めたあと、暮らしがどう変わったかはこちらに書いています。
【FIRE後の生活費】家賃は上げて、車は手放した我が家の選択
あわせて読みたい
貯めたお金を、FIRE後どう運用しているかはこちらです。
【FIRE後の資産運用】高配当株と全世界株式の使い分け
コメント