FIREしたあと、資産運用のやり方は変わるのか。
よく聞かれる質問です。
私は、変わりました。
正確に言うと、「増やすための運用」から「使うための運用」へ変わりました。
もともとインデックス派です。
今も、その考えは変わっていません。

インデックスは、全世界(除く日本)とS&P500を保有中
ただ、2020年。
たまたまコロナショックが起きたことで、割安になった高配当株を買いました。
この記事では、高配当株と全世界株式をどう使い分けているのかを書きます。
具体的な銘柄は動画で公開しているので、ここでは「なぜそうしているのか」という考え方を中心にお伝えします。
我が家の資産運用は、ざっくりこのようになっています。
- 基本は全世界か米国のインデックス投資
- 高配当株は日本株
- 配当金は基礎生活費に充てる
- インデックスは定率で取り崩し、遊興費に使う。
- ハイリスク投資は資産の数%以内
FIRE前とFIRE後で一番変わったのは、「どう増やすか」より「どう使うか」を考えるようになったことです。
高配当株を買った理由
繰り返しになりますが、私は インデックス派です。
今でも、その考えは変わっていません。
高配当株を持っているのは、2020年にたまたまコロナショックが起きたからです。
戦略を変えたというより「買える機会があったから動いた」というほうが近いと思います。

米国の高配当株 HDVとSPYD
日本の高配当株 100社
保有中
基本的には全世界インデックス派
インデックス投資には、日本の高配当株のように個別企業を一社ずつ分析したり、売買のタイミングを考えたりする必要がほとんどありません。
買って、持っているだけ。
手間も時間も少なく、長期で保有することで複利の恩恵も期待できます。
銘柄を選んだり、配当の状況を確認したりする必要もありません。
インデックスに投資をすれば増えていたかもしれないお金を、配当株だと購入資金として寝かせておく必要があります。ある程度資産がある人や年収が高い人なら気にならないかもしれませんが、お金に働いてもらわないのはもったいないですね。
私自身は、NISA枠はインデックス中心で考えています。
もちろん投資に絶対はありませんが、私は「迷うなら、低コストのインデックスを長期で持つ」という考え方が、多くの人にとって取り組みやすいと思っています。
インデックスは、全世界株か米国株、どちらを買っても正解だと思います。
アメリカの一強が続くと思うなら、米国株
新興国が伸びると思うなら、全世界株
決められず迷うなら、全世界株👍
購入タイミングはコロナショック(大暴落)
2020年に株価が大きく下がったとき、米国高配当ETF(HDV・SPYD)と、割安になっていると判断した日本株を一気に買いました。過小評価されていると思った会社を、かなりの数買うことができました。
高配当株は、買値によって配当利回りが大きく変わります。だから私は、大きく下がったときこそ、高配当株を買うチャンスだと考えました。
もしコロナショックがなかったら、今でもインデックスを淡々と積み立てていたと思います。
一気に買った判断
買い時と言うのは、ある日 突然やってきます。
迷っている時間はありません。
その時に「どうしよう?」と考えているうちに、タイミングを逃します。
だからこそ、普段から準備しておくことが大事。
ただ、実際は万全の準備をしても
・実際に暴落すると怖くなって買えない人
・もっと下がるんではないかと欲を出す人
は多いように感じます。
私はリーマンショックも経験していたので、暴落時の値動きにある程度は慣れていると思います。
そのせいか、コロナショックの時もパニックにならず、冷静に機械的に淡々と買い増すことができました。
株式市場が不安定なときに思い切って買う勇気と判断がある人だけが、大きな配当収入を得られると思っています。
米国高配当株の盲点
私が使っていたのは、VYM・HDV・SPYDといった米国の高配当ETFです。
(日本にも、こうしたまとまったETFがあればいいのですが。)
ところがFIRE後は米国高配当株の配当金を受け取ることに、税制上のデメリットを感じるようになりました。
理由のひとつが、外国税額控除です。
米国高配当株は所得がないと不利になります。
外国税額控除がなくなる
米国株の配当には、米国に払う税金が上乗せされます。
会社員として所得があった頃は、確定申告で外国税額控除を利用することで、外国で納めた税金の一部を取り戻すことができました。
ところがFIREして所得がなくなると、控除できる税額そのものがなくなります。
つまり、FIRE後は外国税額控除を活用できなくなりました。30%という税金の大きさを、強く実感させられています。
税金で手取りが減る
米国株の配当は、米国と日本の両方で課税されるため、外国税額控除を十分に利用できない場合、手取りがその分減ります。
外国税額控除が使えないと、国内の税金約20%+外国の税金10%=合計約30%も税金が引かれます。

米国高配当株は、コロナショックで安く買えたのに、
税引き後の利回りは、ほぼ半減💧
せっかく配当を受け取っても、税金で目減りする。
所得がなくなるのに米国株をたくさん保有している人は、税引き後の資産所得をしっかり計算する必要があると感じました。
為替の影響を受けない日本株
多くの方は米国株や全世界のインデックスを保有していると思いますので、配当金を狙うなら日本株を中心に買うのがバランスいいと思います。
日本株なら為替の影響を受けませんので、米ドル円の為替レートを気にする必要がありません。
すでにインデックスで全世界や米国を持っているのであれば、「高配当株まで米国に寄せなくてもいいのでは?」と考えています。国内と国外のバランスが偏りやすいので。
資産所得・年金収入・労働所得など資産全体で見て、リスク分散できればいいと思います。
日本の高配当株の持ち方
現在は、100社ほどの日本株を保有しています。
正直管理が大変で、ちょっと買いすぎたと思っています。笑
大企業1社に集中投資する人がたまにいますが、どんなに大きな会社でもリスクが高すぎると感じています。
日本株は40社に分散させる
米国株ならVYM・HDV・SPYDなどを1つ持っておけばいいですが、日本株はそのような優良なETFがないため、1社ずつ選ばなければいけません。
配当が止まると、暮らしに影響する。
だからこそ、40社以上に分散させることにしました。
配当金が安定しなくてもいいなら、インデックスがいいやん!ってことになるので。
もちろん、配当率が高ければ、なにを買ってもいいわけではありません。
配当金が高いのは理由があります。
例えば、高配当のETF1本だけに頼ると、中身によっては期待した配当が続かないこともあります。
私は、自分で中身を選ぶ形にしました。
日本の高配当株を買い揃えるには、手間と時間がとてもかかります。
向き不向きもあります。
テクニカル分析とファンダメンタル分析ができないといけません。
たくさん勉強できる人ではないと中途半端に終わりがちです。

日本にも、米国のように優秀な高配当ETFができればよか〜
業種(セクター)が偏らないようにする
買うときは、業種が偏らないよう注意しています。
同じ業種ばかり持っていると、その業界が苦しくなったときに受け取れる配当金が安定しないからです。
できるだけ業種を分けておけば、どこかの業界が不調になっても、資産全体への影響を抑えやすくなります。
また、景気敏感株とディフェンシブ株が偏りすぎないよう意識し、全体で半々になるよう意識しています。
業種は15%を超えないように
配当金は基礎生活費に充てる
財務の良い会社を選べば、配当は比較的安定します。
・ディフェンシブ株と景気敏感株は50%ずつ
・1つの業種で15%を超えないようにする
・1社からの配当金は2%以内にする
これを意識して得られた配当金は、家賃や食費などの基礎生活費に充てています。
毎日の暮らしを支えるお金です。
だからこそ、安定して配当を出してくれること。
インフレに負けないように、増配していることを重視して選んでいます。
全世界株式からの取り崩し方
インデックスのほうは、主に米国株と全世界株を持っています。
迷う要素がなく、低コストで世界中に分散できる。
ほとんど考える必要もありません。
リバランスもいらないので、正直なところ「暇」です。
そして、それが最大の長所であり欠点だと思っています。
4%ルールには2種類ある
「4%ルール」と呼ばれる取り崩し方法にも、考え方がいくつかあります。
代表的なのが、
- 定額取り崩し:退職時の資産を基準に、毎年ほぼ同じ金額を取り崩す
- 定率取り崩し:引退時の資産額に、一定の割合を掛けて取り崩す
という方法です。
同じ「4%ルール」という言葉でも、中身は違います。
定率取り崩しを選んだ理由
私は定率を選びました。
理由は2つ。
1、FIREしたのが40代だったので、取り崩し期間が40年以上あるから
2、高配当株だけでも、今の生活が維持できるから
定率取り崩しは、資産が減った年には取り崩す金額も自動的に減ります。そのぶん資産が長持ちしやすいと言われています。長いFIRE生活を考えると、私には定率のほうが安心でした。
また、高配当株からの配当で基礎生活費はまかなえているので、インデックスからの取り崩しは主に遊ぶためのお金にしています。具体的には、趣味のヨット・大好きな忍者活動費・家族で行く旅費です。
遊興費なので、年によって金額が上下しても困りません。
株式市場が悪ければ、あまり遊ばず
株式市場が良ければ、たくさん遊ぶ。
そんな使い方です。
実際、コロナ禍で外出を控えていた時期は、インデックスからほとんど取り崩しませんでした。
「使う予定がなければ、定期売却を減らせばいい」
このように、定期的に使う金額を自分の環境に合わせて調整できる点も、私がインデックスを気に入っている理由の1つです。
神機能☆証券会社の定期売却
楽天証券やSBI証券など大手証券会社では、投資信託(インデックス)の定期的な取り崩しサービスを利用できる場合があります。指定した金額や割合で売却し、指定口座へ振り込む設定ができます。
自分で毎回「今月は何をいくら売ろう?」と考える必要がありません。給料のように銀行口座に振り込まれます。(もちろん、投資信託だけではなく高配当株からの配当金も、同じように受け取ることができます。)
私は、こうした仕組みを使って、お金を「使う」のを自動化しています。
個人的には、インデックスから必要な分だけ取り崩すのが非常に使い勝手がよく自由度が高いと感じます。※投資信託の取り崩し方法や対応商品は証券会社によって異なるため、利用時は各社の最新情報をご確認ください。
ハイリスク投資との付き合い方
実は、ハイリスクな投資も、少しだけしています。
ただし、金額の線はきっちり引いています。
ここを曖昧にすると、暮らしそのものが揺らぐからです。
資産の数%以内という線引き
私の場合は、資産の数%以内。
それ以上は手を出さないと決めています。
この範囲なら、仮に全部なくなったとしても諦められる金額ですし、生活設計そのものを変えずに済むからです。
ハイリスク投資=ギャンブル投資だと思っています。
いけないとわかっていても、楽しいですよね、ギャンブル。笑
FX、レバレッジ商品(3倍ブルなど)、競馬、カジノ。
どれも「溶かしてもいい」と思える範囲で遊んでいます。
必ず、自分で決めたルールの範囲内で遊ぶことが鉄則です。
欲に勝てない人・衝動を抑えられない人はやるべきではありません。
FIRE後は自然に減った
おもしろいもので、FIREしてからは、こうしたハイリスク投資はだんだんやらなくなりました。
ほかに楽しいことが増えたからだと思います。
ストレスがなくなったからかもしれません。
環境や時間の使い方が変わると、お金の使い方まで変わるのを実感しています。
資産が2倍になった背景
ここからは、少し数字の話をします。自慢するためではなく、投資する人としない人では差があるということを伝えたいです。
好調な株式市場と円安の影響
2020年から2026年までの6年間で、資産は2倍以上になりました。ただ、これは私が投資上手だったからではありません。相場が好調だったことと、円安の影響があったからです。
特別なことはしていません。基本的には、持っていただけです。
だから「6年間で資産が2倍になった」という数字を、投資の成果として売り文句にするつもりはありません。
私が本当に伝えたいのは、NISAなどで投資をやっている人とそうでない人とは、大きな差があるということ。投資をしている多くの人は同じように資産が増えたのではないでしょうか。
4%を超えて使っても増えた
ここでは詳しい説明は省きますが、ある論文によると、毎年資産の4%を使ったのに30年後は約8倍に資産が増えたと言う結果が出ています。(※アメリカの物価上昇を前提にした研究です。日本にそのまま当てはまるわけではありません。)
(原典:Trinity Study/AAII Journal, 1998年(英語・PDF))
この6年間、私は一般に言われる4%という水準を超えてお金を使った年もありました。それでも、結果として資産は2倍以上に増えました。もちろん、これは過去の結果にすぎません。同じことがこれからも起こるとは限りません。
この期間に投資をしていた人は、
使わなければ、めっちゃ増えて
使っても、増えた
こんな感じではないでしょうか。
「資産を作る」だけではなく「お金を使う」ことも重要だということです。
使うスキルを磨くという課題
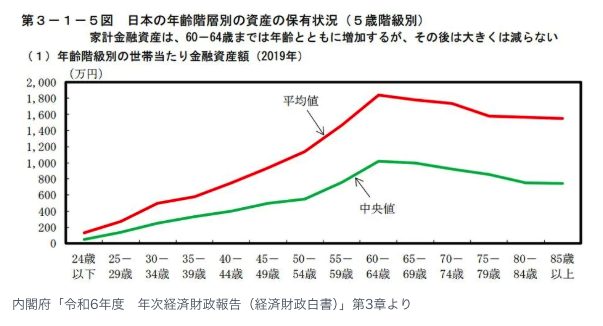
私は、日本の現状・アメリカの研究結果・実体験などから、多くの人は死ぬ前が一番お金持ちになるような気がしています。
私が考えさせられたのは、「貯めたお金を、本当に人生のために使えているか?」ということでした。
FIREする前とFIREした後では、やることが正反対です。
FIRE前は、「もっと貯めなきゃ」と考える。
FIREしたら「価値あるものに、惜しみなく支払わなきゃ」と考える。
この切り替えは、想像以上に難しいです。私自身はFIREして6年目になり、ようやく少しずつ上手に使えるようになってきました。
この考え方は、『DIE WITH ZERO』という本からも多くを学びました。自分の人生や価値観を考え直すきっかけになった本です。
資産運用のよくある質問
よく聞かれることをまとめました。
FIRE後も投資は続けたほうがいい?
私は全部現金に変えずに、運用しながら取り崩したほうがいいと思います。
現金だけで資産を持つと、物価が上昇したときにお金の実質的な価値が下がるからです。インフレ対策ですね。
ただし、どこまでリスクを取るかは人によって違います。
生活費、年齢、年金、資産額などによって、必要な運用方法も変わります。
高配当株とインデックス、どちらがいい?
どちらが上ということではなく、役割が違うと考えています。
今すぐに配当金が欲しければ、高配当株。
15年後に取り崩したければ、インデックス。
私の場合は、
配当金=暮らしのお金
インデックスの取り崩し=遊ぶお金
という役割分担にしています。
この組み合わせが、私には合っていると感じています。
もちろん、インデックスだけでもいいと思います。
4%ルールは定額と定率のどちらがいい?
どちらが良いかは、生活設計によって変わります。
教科書では定率が良いと言われていますよね。
私の場合は配当収入があるので、定率取り崩しを選びました。理由は記載した通りです。
当然、定額のほうが収入は安定します。ほかに収入があるかどうかで変わると思います。例えば、年金を受け取る予定があるかどうか、パートなどで働く予定があるかでも変わってきます。
大切なのは、「4%だから正解」と考えるのではなく、自分の収入と支出に合わせて取り崩し方法を決めることだと思います。
配当金だけで生活できる?
私は、基礎生活費のぶんを配当金でまかなえています。FIRE仲間で配当金だけで生活している人もいます。
増配によって配当収入が増えているため、物価上昇への対応という面でも助けになっています。
ただし、そのためには相応の元手が必要ですし、銘柄選びや管理にも手間がかかります。
労力が必要なため、高配当株が向いていない人もいます。
結局は、自分に合う投資スタイルを実際に試しながら見つけていくしかないと思います。
FIRE後に一番難しいことは?
お金を使うことです。
12年かけて貯める習慣がついているので、急に「これからは使っていい」と言われても、抵抗があります。
資産を増やすより、価値あることにお金を使えるようになるまで時間がかかりました。これは、周りのFIRE仲間も共感してくれます。
保有銘柄を公開した動画
具体的な銘柄やポートフォリオは、YouTubeで公開しています。
この記事で書いた考え方が、実際どんな形になっているのか。
気になる方は、こちらをご覧ください。
https://www.youtube.com/watch?v=unXlPOiwbio
*収録時は、夫が働いていました。
難しい内容でも、とてもわかりやすく教えてくれるタザキさん。
声にも癒されるばい💓
まとめ
これからも自分の価値観と向き合い、必要なものにはお金を惜しみなく払おうと思っています。
- 基本はインデックス。高配当株はコロナショックをきっかけに購入
- FIRE後は米国株の税金が重い
- 高配当株は日本株を中心に40社以上に分散
- 配当金は基礎生活費、インデックスの取り崩しは遊興費
- インデックス1本でも立派
- ハイリスク投資をするなら資産の数%以内
※この記事は私自身の記録です。何がふさわしいかは人によって違います。特定の商品をおすすめするものではありません。
最後まで読んでいただき、ありがとうございました🥷🎶
コメント