毎月きちんと積み立てているのに、貯金が増えている実感がない。
そんな夜を、私も何度も過ごしました。
共働きで、子どもがいて、時間もない。その状態から「いつでも会社を辞められる自分」になるまで、12年かかりました。
その過程で、私が特に意識したのが貯蓄率50%という数字です。
大切なのは、貯蓄額ではなく「収入のうち、何%を残せているか」という割合でした。
この記事では、FIREまでの12年間で実際にやったことを順番に書いていきます。
転職で収入を上げた。月70万円だった生活費を35万円に減らした。そして、今も続けている考え方まで。
きれいごとは書きません。私は、死ぬほど働きました。
でも、すべてを我慢したわけでもありません。
「これだけは削らない」というものを決めながら、12年間を走り続けました。
- 貯金が増えている実感のない共働き世帯
- 子どもがいるとFIREは無理だと感じている方
- 節約に疲れてしまった方
- 定年まで働き続けることに不安のある方
- FIREしたいけれど、何から始めればいいかわからない方
FIREに必要な貯蓄率の目安
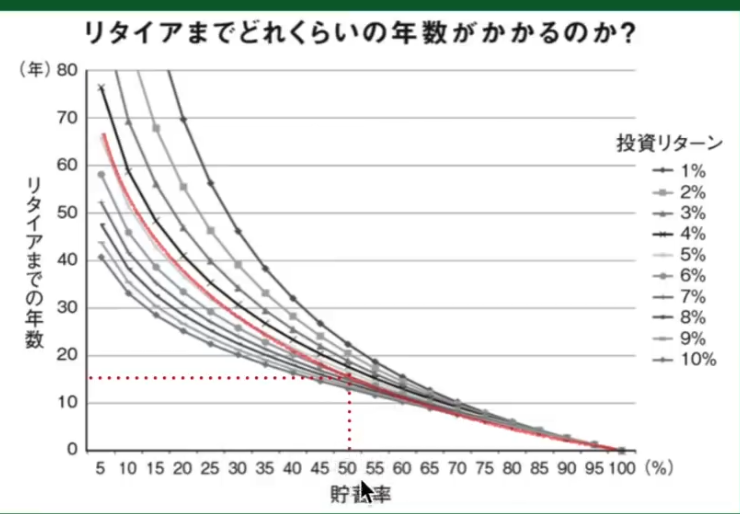 【画像】FIRE 最強の早期リタイア術を元に作成
FIREまでの年数を決めるのは、貯金の金額ではありません。
収入のうち何割を貯められているか。つまり貯蓄率です。
年収が高くても、そのぶん使ってしまえば資産はなかなか増えません。
逆に収入が平均的でも、一定の割合を投資に回せる人は着実にFIREに近づいていきます。
私が12年かけて実感したのは、この「割合」の重要性でした。
貯蓄率50%で必要な年数
貯蓄率50%とは、手取りの半分を貯蓄や投資に回すということです。一般的な試算では、貯蓄率50%を保てば15年前後でFIREの水準に届くとされています。
これが70%になると、10年を切ることもある。逆に10%なら、40年以上かかる計算です。同じ収入でも、割合ひとつでゴールまでの距離がまるで変わります。
- 貯蓄率10%:40年以上
- 貯蓄率30%:25年前後
- 貯蓄率50%:15年前後
- 貯蓄率70%:10年以下
このように貯蓄率が高くなるほど、FIREまでの期間が大幅に短くなることが示されています。
※運用の成績によって前後します。あくまで方向感をつかむための目安としてご覧ください。

私は、月給の半分以上&ボーナス全額を株式投資へ。
貯蓄率は50%超でした。
日本の平均貯蓄率との差
一般的な家庭の貯蓄率は、10%台から20%程度と言われています。
つまり貯蓄率50%は、平均の2倍から3倍。
数字だけ見ると、とんでもない話に思えるかもしれません。
ただ、これは我慢の量ではなく、仕組みの差です。
私の場合も、つらいと思ったことはありませんでした。
ストレスを感じたら、続かないので。
貯蓄率を上げることは大事ですが、上げることそのものが目的になると続きません。
いつFIREして、何をしたいのか。
目標の貯蓄率を達成するには、節約を頑張るのか、収入を上げるのか。自分が得意な方法で少しずつ努力することが大事だと思います。
貯蓄額ではなく貯蓄率を見る理由
「いくら貯めたか」だけを見ると、他人と比較しにくいですよね。
2000万円で十分な人もいれば、1億円あっても足りない人もいます。
住む場所、家族構成、住宅費、教育費、趣味。
必要なお金は、人によってまったく違います。
一方、貯蓄率は「今の収入のうち、どれだけ自由を買うために回せているか」を見る数字です。だから私は、資産額だけではなく、貯蓄率を重要な指標として見るようになりました。
貯蓄率が上がらない本当の理由
節約が得意な私も、昔は苦労しました。
給料が少ないうちは、どれだけ切り詰めても貯蓄率を上げるのは難しい。
これは精神論ではなく、算数の話です。
まずは収入を上げる。そのうえで支出を整える。
貯蓄率が上がらない人は、この順番でなければ努力のわりに数字が動かず、途中で嫌になってしまいます。
私自身、年収100万円以下だった時は貯蓄なんてできませんでした。
たんぽぽ食べるような生活をしても、資産運用の「し」の字も思いつきませんでした。笑
株式投資を始めたのは、3回の転職を経て、年収が平均以上になってからです。
節約だけで届かない限界
手取り20万円の人が5万円を削るのは、生活を壊しかねない挑戦です。
一方、手取り40万円の人にとって、同じ5万円はそこまで大きな負担ではありません。
同じ「5万円の節約」でも、難易度がまったく違う。
ここに気が付かないまま家計簿とにらめっこしても、努力のわりに数字が動かず途中で嫌になってしまいます。
収入を上げる転職という選択
初めて働き始めた頃、私の年収は70万円でした。
そこから、IT企業へ転職。
さらに製薬会社に転職。
そしてまた転職。
最初から年収が高かったわけではありません。3回転職しています。
業界も職種も、そのたびに変えました。
その結果、収入は大幅に増えました。
合わないと感じた環境に、無理にしがみつかない。
そう決めていたことも、結果的には良かったと思っています。
周りの反対を押し切った3回の転職
転職のたびに、周りからは止められました。
「もったいない」
「次が決まってからにしなさい」
「根性がない」
そんなことも言われましたが、それでも迷わず辞めました。
なぜなら、毎日取り組む仕事が楽しくないと、人生そのものがつまらなくなるから。
自分の心に素直に従った結果、自分に合ったMRという仕事に出会えました。
もしあのとき周りの声に従っていたら、収入も貯蓄率もここまで上げられなかったかもしれません。
- 節約だけでなく、収入を上げる
- 同じ節約額でも、難易度は収入で変わる
- 合わない環境からは、早めに離れる
出産までの貯蓄率を支えた働き方
ここは正直に書きます。笑
私の貯蓄率を支えたのは、立派な家計管理ではありませんでした。
そもそも、お金を使う時間がなかったのです。
1日16時間労働という現実
土日も休まず、毎日16時間以上働きました。
そんなことが続けられたのはとても楽しかったからです。
やっと見つけた好きな仕事だったので、自主的に働きました。
好きな仕事を好きなだけやる。
頑張れば評価され、給料も上がる。
まさに好循環でした。
若さとやる気に満ち溢れていた時期です。
朝早く起きて、気づけば日付が変わっている。そんな毎日でした。
平日に買い物へ行く時間も、外食をする余裕もありません。
だから使わずに済んでいた、というのが実際のところです。
週の半分以上は出張でホテル暮らし。
自宅に帰っても寝るだけなので、小さい部屋で十分でした。
使う時間がないという副産物
忙しさは、意図しない形で貯蓄率を押し上げました。
ストレス発散するのための買い物をする時間さえ、なかったからです。
健康と引き換えでした。
40歳のときに心身を壊しました。
楽しいからと働き続けても、ある日突然、体が悲鳴をあげます。
食事・運動・睡眠。
当時は意識しませんでした
健康は失って初めて大事さに気がつくと言いますが、本当にその通りです。
やりたいことをやり切ったので後悔はしていませんが、反省はしています。
今では、体を労わりながら暮らしています。
年4回の海外旅行とヨット
働きっぱなしと言いましたが、すべてを削ったわけではありません。
ゴールデンウィークや年末年始のまとまった休みには、年に4回以上、海外旅行を楽しみました。趣味のヨットも続けています。
私は、「すべてを我慢しなければFIREできない」とは思っていません。
むしろ、自分にとって大切なものまで削ると、長続きしないと思います。
私の場合、仕事に9割、遊びに1割。
そして、その1割だけは最後まで手放しませんでした。
- 年4回以上の海外旅行
- 月に数回のヨット
- この2つだけは削らない
それ以外は、かなり割り切りました。
友達付き合いも減らしました。
恋愛もせず、結婚も諦めていました。
病気にもなりました。
その代わり、仕事で出世し、収入を増やし、FIREにたどり着きました。
今振り返ると、かなり偏った生き方だったと思います。
だからこそ、同じ方法をおすすめするつもりはありません。
もっと穏やかにFIREを目指していい。
大切なのは、どんな人生を歩みたいかを決めることです。
生活費見直し 月70万円から35万円へ
結婚してからは一瞬、気がゆるみました。
ある時に計算したら、ひと月に70万円ほど使っていたのです。
油断すると、すぐに支出が膨らむんですよね。汗
「このままではFIREできない」と思い、夫婦で家計を見直しました。
結果、生活費は約35万円まで減らすことができました。
見直した5つの固定費
手をつけたのは、毎月かならず出ていく大きなお金です。
- 車
- 通信費
- 保険
- 食費
- サブスク など
一度見直して、予算を決めれば効果が続きます。
細かい節約よりも、大きな支出から見直す方が効果的です。
実際にストレスなく削減できたもの
半分に減らしたと聞くと、さぞ我慢したのだろうと思われます。
ところが実際は、つらさを感じませんでした。
理由は単純です。
減らした35万円分は、もともと必要ではないお金だったから。
惰性で払っていたものが、それだけあったということです。
見直し例
・滅多に乗らない車を売却・・自転車の方が自分達の生活に合っていた
・3大キャリアから格安SIMに乗り換え・・通信に不満なし
・TVを処分・・見ないからなくても困らない。NHK解約。
・保険の見直し・・車の保険は、車体を売却後に解約。家の保険は、年2万円から3千円に。
・使っていないサブスク達を解約・・契約していることも忘れていた
・食費・・スーパーへ買い物は週3回まで。外食はせず自宅でパーティ。
その他いろいろ
半分にしても変わらない満足度
もともと物は少ないほうで、無ければ無いで工夫する性格です。
お金がなかった時期には、テント暮らしをしていたこともあります。
その経験があるせいか、生活費が半分になっても暮らしの満足度は下がりませんでした。
むしろ管理する物が減って、身軽になったと感じています。
今でもミニマリストに近い生活をしています。
モノが増えると、
掃除の手間が増える。
出費は増える。
自由な時間が減る。
いろいろ考えて疲れる。
など、デメリットが多いと感じます。
家族にも協力してもらい物を減らせると、お金だけでなく時間も増やしてくれます。
FIRE達成までの逆算方法
FIRE生活を楽しむためには先に「どんな人生を送りたいか」を決めて、そこから逆算することが大切です。
いくら貯めればいいのかは、どんな暮らしをしたいかで変わります。
FIREすることが目的になってしまうと、達成した後で充実した時間を過ごせなくなってしまいます。
だから私は「FIREしたら何がしたいのか?」を意識しました。
そもそも、理想の生活にFIREは必要なのか。
しっかり考えることが大事です。
生活費の25倍という目安
FIREに必要な資産は、1年の生活費の25倍が目安とされています。これは、年間生活費の約4%を取り崩すという考え方をもとにしたものです。
ただし、25倍あれば誰でもFIREできるわけではありません。
税金、社会保険、インフレ、運用利回り、相場下落、寿命、教育費なども考える必要があります。あくまでFIREを考えるためのスタート地点として使うのがいいと思います。
生活費が下がれば、必要な資産も大きく下がります。
だからこそ、無理のない範囲で支出を見直すことには大きな意味があります。
教育費を別枠で貯める
子どもの教育費は、結婚前から別枠でこつこつ積み立ててきました。
生活費のための資産とは、はっきり分けています。
なぜなら、同じ資産として考えてしまうと、いざ教育費が必要になったときにFIRE計画が狂う可能性があるからです。
「暮らしのお金」と「子どものお金」は別。
これは今も守っているルールです。
我が家では、子どもの教育費を少し多めに見積もっています。
小学校と中学校は、習い事や旅行などの費用を想定。
高校と大学は、一人暮らし+私立という前提で計算しています。
実際の進路は、その時々で変わります。
だからこそ、最初から少し余裕を持たせています。
なりたい人生から逆算する順番
私がたどった順番は、次のとおりです。
- どんな暮らしを送りたいかを決める
- その暮らしにいくら必要かを出す
- 年間生活費を25倍して目標額にする
- 今の貯蓄率で何年かかるか計算する
- 足りなければ収入か支出を動かす
これを考えられる人が、FIREにたどり着くと思っています。
私が一番重視したのは、貯蓄率でした。
FIREと貯蓄率のよくある質問
相談を受けるなかで、特によく聞かれることをまとめました。
貯蓄率は手取りと額面のどちらで計算するのか
手取り収入を基準にすることをおすすめします。
実際に使えるお金を基準にしたほうが、家計の実態を把握しやすいからです。
共働きでも貯蓄率50%は可能なのか
可能です。
むしろ共働きは、FIREを目指すうえで有利なケースがあります。
夫婦で生活費を分担できるため、1人あたりの負担を抑えやすいからです。
我が家の場合、夫婦で収入に差があったため、生活費は収入の割合に応じて負担していました。
例えば、
年収が夫200万円 妻100万円。 生活費が18万円なら
夫は12万円 妻は6万円。
というように、収入比率に合わせて負担します。
貯蓄についても、基本的には同じ考え方です。
子どもがいても貯蓄率は上げられるのか
上げにくい時期ですが、できると思います。
子供が産まれる前から保育園までは貯蓄率50%以上をキープしてきました。
そして、小学生の頃には夫婦でFIREすることができました。
ポイントは、
・少しでも早く教育費を貯める
・結婚前にライフプランを話し合う
・共働きできるうちに、2馬力で資産を作ること。
パートナーと将来を設計し、貯められる時期にしっかり貯める。
これだけでも、その後の人生の選択肢は大きく増えます。
貯蓄率を上げると生活は苦しくなるのか
重要でない出費から手をつければ、苦しくなるわけではありません。
私は毎月の出費を半分にしましたが、つらさは感じませんでした。
毎日の楽しみを削ってしまうと長く続かないので、「自分にとって大事なもの」は残しました。
一方で、惰性で買っているものや、なくても困らないものは手放しました。
人の欲には限りがありません。
だからこそ、身の丈に合った贅沢を時々楽しむ。
それくらいが、ちょうどいいと思っています。
貯蓄率が上がらないときの最初の一手
まず、1か月の手取り収入と支出を書き出してみてください。
数字が見えなければ、どこを直せばいいのか判断できません。
書き出したら、大きい出費から見直すのが早道です。
収入が少ない場合は節約にこだわらないこと
支出を減らすより、転職などで収入を増やす方法を考えることをお勧めします。
まとめ
12年を振り返って言えるのは、貯蓄率は根性ではなく順番で決まるということです。
- 貯蓄率を50%以上にする
- 節約だけでなく、収入を上げる
- 転職で自分の市場価値を高める
- 大きな固定費から見直す
- 楽しみはすべて削らず、残す
- 教育費は生活費と別枠で準備する
- FIRE後の人生を先に考える
私はテント生活を経て、死ぬほど働き、40歳でFIREしました。
でも、今振り返ると、もっと穏やかに進む方法もあったと思います。
FIREは競争ではありません。10年で達成しても、30年で達成してもいい。
なりたい人生があって、そこに向かって進んでいるなら、達成時期はそれほど重要ではありません。
大切なのは、「いくら持っているか」だけではなく、「どんな人生を送りたいのか」を自分で決めること。
そのための選択肢のひとつが、FIREだと思っています。
コメント